Bagi banyak pelaku UMKM, QRIS mungkin awalnya hanya dianggap sebagai cara praktis menerima pembayaran dari pelanggan. Namun, perkembangan terbaru menunjukkan bahwa manfaat QRIS untuk UMKM ternyata bisa jauh lebih besar. Bank Indonesia kini mendorong digitalisasi pembayaran karena transaksi digital dapat membantu aktivitas usaha menjadi lebih tercatat, terlihat, dan terukur. Kondisi tersebut penting ketika UMKM ingin
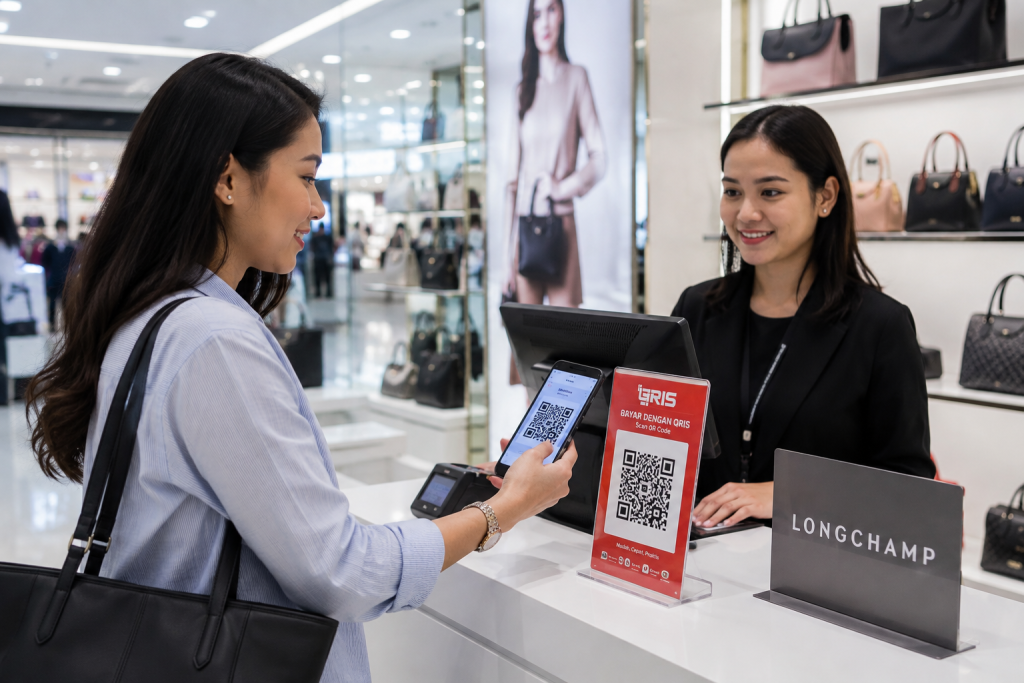
Bagi banyak pelaku UMKM, QRIS mungkin awalnya hanya dianggap sebagai cara praktis menerima pembayaran dari pelanggan. Namun, perkembangan terbaru menunjukkan bahwa manfaat QRIS untuk UMKM ternyata bisa jauh lebih besar.
Bank Indonesia kini mendorong digitalisasi pembayaran karena transaksi digital dapat membantu aktivitas usaha menjadi lebih tercatat, terlihat, dan terukur. Kondisi tersebut penting ketika UMKM ingin mengembangkan bisnis sekaligus membutuhkan akses pembiayaan dari lembaga keuangan.
Dalam rangkaian Karya Kreatif Indonesia 2026, Bank Indonesia menegaskan bahwa digitalisasi pembayaran melalui QRIS dapat membantu membangun rekam jejak usaha yang mendukung akses pembiayaan UMKM. (Badan Pusat Statistik)
QRIS untuk UMKM Semakin Luas
Penggunaan QRIS di Indonesia terus berkembang. Hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta pengguna dan diterima oleh 44,86 juta merchant. Menariknya, sebanyak 96,68% merchant QRIS merupakan UMKM. (Badan Pusat Statistik)
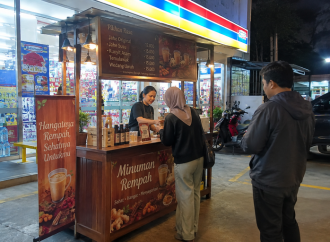
Angka tersebut menunjukkan bahwa pembayaran digital bukan lagi teknologi yang hanya digunakan perusahaan besar. Warung, toko kecil, usaha kuliner, jasa, hingga berbagai bisnis mikro dan kecil sudah menjadi bagian dari ekosistem tersebut.
Pada semester I 2026 saja, QRIS mencatat 12,55 miliar transaksi dengan nilai Rp1,12 kuadriliun. Nilai transaksi tersebut tumbuh 93,92% dibandingkan periode yang sama tahun sebelumnya. (Badan Pusat Statistik)
Mengapa Rekam Transaksi Penting bagi UMKM?
Salah satu persoalan klasik UMKM adalah administrasi keuangan yang belum tertata.
Pemilik usaha bisa saja mengetahui bahwa penjualan hari ini mencapai Rp2 juta. Namun, apakah angka tersebut tercatat secara konsisten? Berapa biaya yang dikeluarkan? Berapa keuntungan sebenarnya? Bagaimana perkembangan omzet selama enam bulan terakhir?
Pertanyaan seperti ini menjadi penting ketika bisnis ingin memperoleh pembiayaan.
Lembaga keuangan membutuhkan informasi untuk menilai kemampuan dan kelayakan calon penerima pembiayaan. Ketika transaksi usaha tidak terdokumentasi dengan baik, proses penilaian menjadi lebih sulit.
Di sinilah digitalisasi pembayaran dapat memberikan manfaat tambahan.
QRIS Membantu Membangun Jejak Digital Bisnis
Transaksi melalui QRIS menghasilkan data transaksi secara digital. Jika data tersebut kemudian dipadukan dengan pencatatan omzet, biaya, stok, dan arus kas, pemilik usaha akan memiliki gambaran bisnis yang jauh lebih jelas.
Bank Indonesia menyebut digitalisasi pembayaran dapat membantu membangun rekam jejak usaha. Penguatan pencatatan digital juga menjadi bagian dari upaya meningkatkan efisiensi, tata kelola, dan akses pembiayaan UMKM. (Badan Pusat Statistik)
Namun, ada satu hal yang perlu dipahami.
Menggunakan QRIS tidak otomatis membuat UMKM mendapatkan pinjaman.
QRIS hanya menjadi salah satu bagian dari ekosistem data dan transaksi usaha. Kelayakan pembiayaan tetap bergantung pada berbagai faktor lain, termasuk kondisi keuangan, kemampuan membayar, profil usaha, dan penilaian lembaga keuangan.
Pisahkan Transaksi Bisnis dan Pribadi
Salah satu langkah penting setelah menggunakan QRIS adalah mulai memisahkan keuangan usaha dari keuangan pribadi.
Misalnya, seluruh pembayaran pelanggan masuk melalui kanal bisnis, sementara pengeluaran pribadi tidak dicampurkan ke dalam rekening atau catatan usaha.
Dengan begitu, pemilik bisnis lebih mudah mengetahui:
- berapa omzet sebenarnya;
- berapa biaya operasional;
- berapa keuntungan;
- bagaimana arus kas berjalan;
- dan apakah bisnis mampu membayar kewajiban pembiayaan.
Kebiasaan sederhana ini dapat membuat data bisnis jauh lebih berguna untuk pengambilan keputusan.
QRIS Sebaiknya Diikuti Pencatatan Keuangan
Digitalisasi pembayaran akan lebih bermanfaat jika tidak berhenti pada penerimaan uang.
UMKM juga perlu membangun kebiasaan mencatat transaksi secara rutin. Bank Indonesia, misalnya, mendorong penggunaan SIAPIK, aplikasi pencatatan transaksi yang dapat menghasilkan laporan keuangan terstandar.
Sepanjang semester I 2026, SIAPIK telah membantu 63.396 UMKM melakukan pencatatan transaksi dan menghasilkan laporan keuangan terstandar. (Badan Pusat Statistik)
Artinya, pelaku usaha sebenarnya sudah memiliki pilihan untuk mulai memperbaiki administrasi tanpa harus langsung menggunakan sistem akuntansi yang rumit.
Apa yang Harus Dilakukan UMKM?
Jika saat ini bisnis Anda sudah menggunakan QRIS, langkah berikutnya bukan sekadar meningkatkan jumlah transaksi.
Mulailah dengan lima kebiasaan sederhana.
- Pertama, pisahkan rekening atau dana usaha dari uang pribadi.
- Kedua, catat seluruh pemasukan dan pengeluaran secara rutin.
- Ketiga, pantau omzet setiap minggu dan setiap bulan.
- Keempat, simpan bukti transaksi serta dokumen usaha dengan rapi.
- Kelima, buat laporan sederhana yang menunjukkan omzet, biaya, keuntungan, dan arus kas.
Dengan cara ini, digitalisasi pembayaran menjadi bagian dari sistem pengelolaan bisnis, bukan sekadar fasilitas pembayaran.
Ada Kabar Baik Soal Biaya QRIS
Digitalisasi QRIS juga mendapatkan dukungan kebijakan baru.
Bank Indonesia menyampaikan bahwa kebijakan MDR QRIS 0% untuk transaksi sampai dengan Rp100.000 akan diperluas dan berlaku mulai 1 Oktober 2026. Untuk usaha mikro, kebijakan MDR 0% sampai dengan Rp500.000 tetap berjalan sesuai ketentuan. (Badan Pusat Statistik)
Bagi UMKM, perkembangan ini membuat pembayaran digital semakin menarik untuk digunakan dalam aktivitas sehari-hari.
Digitalisasi Bisa Menjadi Jalan Menuju UMKM Naik Kelas
Pada akhirnya, QRIS bukan hanya soal mengganti pembayaran tunai dengan pembayaran digital.
Lebih jauh dari itu, digitalisasi dapat membantu UMKM membangun kebiasaan bisnis yang lebih terukur. Transaksi tercatat, omzet lebih mudah dipantau, dan data usaha dapat dikembangkan menjadi informasi keuangan yang berguna.
Hal tersebut semakin penting karena akses pembiayaan UMKM bukan hanya ditentukan oleh tersedia atau tidaknya dana. Bank Indonesia menyebut tantangan pembiayaan juga berkaitan dengan kesiapan usaha, persepsi risiko, dan kemampuan mempertemukan UMKM dengan lembaga keuangan. (Badan Pusat Statistik)
Karena itu, bagi pemilik usaha yang sedang mengejar pertumbuhan, pertanyaannya bukan lagi sekadar, “Apakah saya perlu menggunakan QRIS?”
Pertanyaan yang lebih penting adalah:
Sudahkah seluruh transaksi digital saya manfaatkan untuk membangun bisnis yang lebih tertib, terukur, dan siap berkembang?
Jika jawabannya belum, sekarang adalah waktu yang tepat untuk mulai.
QRIS untuk UMKM memiliki manfaat yang lebih luas daripada sekadar menyediakan pilihan pembayaran bagi pelanggan. Dengan pengelolaan yang tepat, transaksi digital dapat membantu membangun rekam jejak usaha, memperbaiki pencatatan, dan meningkatkan kesiapan bisnis ketika membutuhkan pembiayaan.
Namun, QRIS bukan tiket otomatis mendapatkan pinjaman. Pelaku usaha tetap perlu membangun laporan keuangan, memisahkan keuangan pribadi dan bisnis, serta menjaga kesehatan arus kas.
Digitalisasi pembayaran sebaiknya dipandang sebagai langkah awal menuju bisnis UMKM yang lebih tercatat, terlihat, dan terukur.