PPh Final UMKM 2026 tetap menggunakan tarif 0,5 persen, tetapi aturan mengenai siapa yang dapat menggunakan fasilitas tersebut mengalami perubahan. Bagi pemilik usaha, perubahan ini bukan hanya persoalan pajak. Cara bisnis mencatat omzet, memilih bentuk usaha, memisahkan keuangan, dan merencanakan pertumbuhan juga menjadi semakin penting. Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 sebagai perubahan
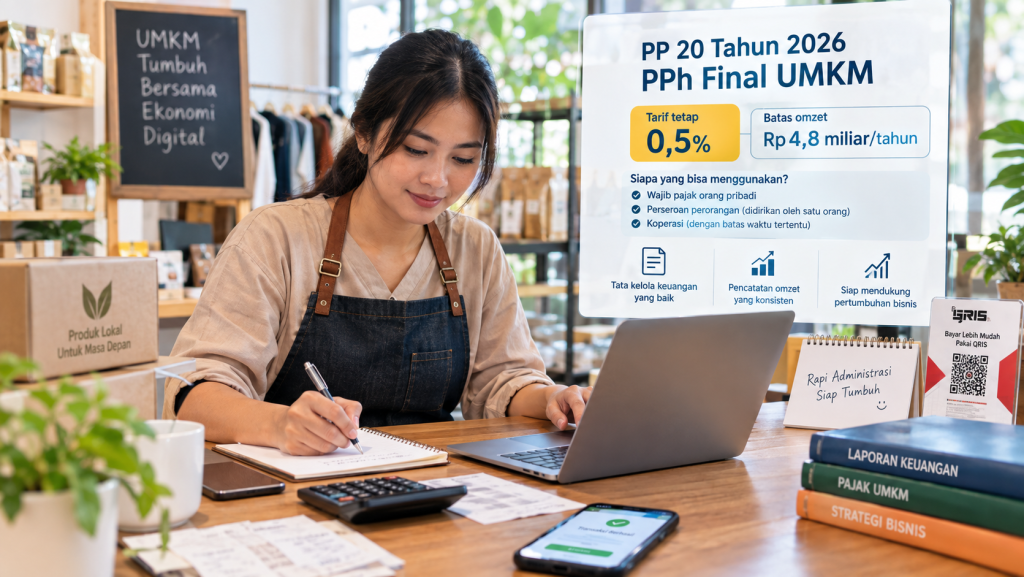
PPh Final UMKM 2026 tetap menggunakan tarif 0,5 persen, tetapi aturan mengenai siapa yang dapat menggunakan fasilitas tersebut mengalami perubahan. Bagi pemilik usaha, perubahan ini bukan hanya persoalan pajak. Cara bisnis mencatat omzet, memilih bentuk usaha, memisahkan keuangan, dan merencanakan pertumbuhan juga menjadi semakin penting.
Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 sebagai perubahan atas PP Nomor 55 Tahun 2022. Direktorat Jenderal Pajak menegaskan bahwa aturan baru tersebut tidak menaikkan tarif PPh Final UMKM. Tarif 0,5 persen dan batas peredaran bruto Rp4,8 miliar tetap dipertahankan, tetapi fasilitasnya diarahkan agar lebih tepat sasaran dan tidak mudah disalahgunakan.
Artinya, pemilik UMKM sebaiknya tidak hanya bertanya, “Berapa pajak yang harus saya bayar?” Pertanyaan yang lebih strategis adalah, “Apakah struktur dan administrasi bisnis saya sudah siap mengikuti aturan sekaligus mendukung pertumbuhan usaha?”
Apa yang Berubah dalam PPh Final UMKM 2026?
Salah satu perubahan penting dalam PP 20 Tahun 2026 adalah penyempurnaan kelompok wajib pajak yang dapat menggunakan fasilitas PPh Final 0,5 persen.
Menurut penjelasan DJP, fasilitas tersebut ditujukan kepada wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi dalam negeri yang memenuhi persyaratan. Sementara itu, badan usaha seperti CV, firma, PT biasa, dan BUMDes tidak lagi menjadi kelompok yang dapat menggunakan fasilitas PPh Final UMKM seperti sebelumnya.
Untuk wajib pajak orang pribadi dan perseroan perorangan, pemerintah juga menghapus batas waktu tujuh tahun pemanfaatan fasilitas tersebut. Selama memenuhi persyaratan dan omzet usaha masih berada dalam batas yang ditentukan, tarif final 0,5 persen dapat terus digunakan tanpa batas waktu.
Perubahan ini penting bagi pengusaha yang sedang mempertimbangkan apakah akan tetap menjalankan usaha sebagai orang pribadi, menggunakan perseroan perorangan, atau mengembangkan struktur badan usaha lainnya.
Tarif 0,5 Persen Tetap, tetapi Jangan Salah Memahaminya
Salah satu kesalahpahaman yang sempat muncul setelah PP 20 Tahun 2026 adalah anggapan bahwa pemerintah menaikkan pajak UMKM dari 0,5 persen menjadi 22 persen.
Anggapan tersebut tidak tepat.
Tarif PPh Final UMKM tetap 0,5 persen bagi wajib pajak yang memenuhi kriteria. Perubahan utamanya adalah mengenai siapa yang dapat menggunakan fasilitas tersebut dan bagaimana batas peredaran bruto ditentukan.
Bagi wajib pajak orang pribadi UMKM, omzet sampai Rp500 juta dalam satu tahun juga tetap mendapatkan fasilitas tidak dikenai PPh sesuai ketentuan yang berlaku. Dengan demikian, pemilik usaha perlu membedakan antara omzet usaha, bagian omzet yang mendapatkan fasilitas, dan omzet yang menjadi dasar pengenaan PPh Final.
Kesalahan memahami tiga hal tersebut dapat membuat pemilik usaha salah mengambil keputusan keuangan.
Mengapa Pencatatan Omzet Semakin Penting?
Perubahan aturan membuat pencatatan transaksi tidak seharusnya lagi dianggap sebagai pekerjaan administratif semata.
Bagi bisnis yang sedang berkembang, data omzet dibutuhkan untuk setidaknya empat hal: menghitung kewajiban pajak, mengukur pertumbuhan, mengelola arus kas, dan menentukan strategi bisnis.
Misalnya, sebuah usaha mencatat penjualan Rp250 juta per tahun. Tanpa pencatatan yang konsisten, pemilik usaha mungkin hanya mengetahui jumlah uang yang masuk ke rekening. Ia belum tentu mengetahui berapa omzet sebenarnya, berapa transaksi yang berasal dari kegiatan usaha, berapa biaya operasional, dan berapa keuntungan bersih.
Karena itu, pemilik UMKM sebaiknya mulai membangun sistem sederhana:
- mencatat transaksi penjualan setiap hari;
- menyimpan bukti transaksi;
- memisahkan rekening pribadi dan bisnis;
- melakukan rekonsiliasi antara catatan penjualan dan rekening;
- membuat rekap omzet setiap bulan;
- menyimpan dokumen perpajakan secara teratur.
Sistem seperti ini tidak harus mahal. Spreadsheet sederhana atau aplikasi pencatatan keuangan sudah cukup untuk bisnis dengan transaksi yang masih terbatas.
Jangan Memilih Bentuk Usaha Hanya karena Tarif Pajak
PP 20 Tahun 2026 juga menunjukkan bahwa keputusan memilih bentuk usaha tidak seharusnya didasarkan hanya pada tarif pajak.
Perseroan perorangan, misalnya, memiliki karakteristik berbeda dengan PT biasa. Begitu pula koperasi memiliki karakteristik dan tujuan yang berbeda dari perusahaan komersial pada umumnya.
Pengusaha perlu mempertimbangkan beberapa hal sekaligus:
Pertama, skala bisnis.
Apakah usaha masih dikelola sendiri atau sudah membutuhkan struktur organisasi yang lebih kompleks?
Kedua, kebutuhan modal.
Apakah bisnis membutuhkan investor, pinjaman bank, atau kerja sama dengan perusahaan lain?
Ketiga, risiko usaha.
Semakin besar bisnis, semakin penting pemilik memikirkan pemisahan antara kepentingan pribadi dan kegiatan usaha.
Keempat, kebutuhan administrasi.
Pertumbuhan bisnis hampir selalu membawa peningkatan kompleksitas pencatatan, kontrak, pajak, tenaga kerja, dan laporan keuangan.
Kelima, rencana jangka panjang.
Bentuk usaha yang cocok untuk omzet ratusan juta belum tentu ideal ketika bisnis berkembang menjadi beberapa miliar rupiah.
Dengan kata lain, pajak adalah salah satu faktor dalam pengambilan keputusan, bukan satu-satunya faktor.
Waspadai Pemecahan Usaha untuk Mengejar Fasilitas Pajak
Salah satu alasan pemerintah melakukan penyempurnaan aturan adalah untuk mencegah penyalahgunaan fasilitas.
DJP menjelaskan adanya perhatian terhadap praktik firm splitting, yaitu memecah satu kegiatan ekonomi ke dalam beberapa entitas agar masing-masing terlihat memenuhi batas omzet dan dapat terus menggunakan fasilitas PPh Final 0,5 persen.
PP 20 Tahun 2026 memperketat penghitungan peredaran bruto secara agregat dalam kondisi tertentu. Termasuk di dalamnya pengaturan terhadap wajib pajak yang memiliki beberapa perseroan perorangan serta kondisi perpajakan suami dan istri yang menjalankan kewajiban perpajakan secara terpisah.
Pesannya jelas: jangan membangun struktur bisnis hanya untuk mengakali batas omzet.
Jika bisnis memang berkembang, lebih baik membangun struktur yang sehat sejak awal daripada harus melakukan perubahan ketika masalah administrasi atau perpajakan sudah muncul.
Bagaimana Pemilik Usaha Harus Bersiap?
Ada beberapa langkah yang dapat dilakukan pemilik usaha mulai sekarang.
1. Audit omzet bulanan
Jangan menunggu akhir tahun. Buat rekap omzet setiap bulan dan bandingkan dengan rekening bisnis, invoice, nota, marketplace, QRIS, maupun sistem pembayaran lainnya.
2. Pisahkan keuangan pribadi dan bisnis
Rekening bisnis terpisah membuat pemilik lebih mudah mengetahui kondisi usaha sekaligus mengurangi risiko transaksi tercampur.
3. Rapikan bukti transaksi
Simpan invoice, kuitansi, nota pembelian, bukti pembayaran, dan dokumen lainnya secara digital. Buat folder berdasarkan bulan agar mudah ditemukan ketika dibutuhkan.
4. Kenali status usaha
Pastikan apakah usaha saat ini dijalankan sebagai orang pribadi, perseroan perorangan, PT, CV, firma, koperasi, atau bentuk lainnya. Status tersebut dapat memengaruhi perlakuan perpajakan.
5. Jangan hanya menghitung omzet
Mulailah membuat laporan sederhana mengenai pendapatan, biaya, arus kas, aset, dan kewajiban. Data tersebut akan sangat berguna ketika bisnis membutuhkan pembiayaan atau ingin membuka cabang.
6. Evaluasi struktur bisnis secara berkala
Jika omzet meningkat pesat, kebutuhan modal bertambah, atau bisnis mulai melibatkan banyak karyawan dan mitra, lakukan evaluasi apakah struktur usaha yang sekarang masih sesuai.
Pajak Seharusnya Menjadi Bagian dari Strategi Bisnis
PP 20 Tahun 2026 memberikan pelajaran penting bagi pemilik UMKM: pertumbuhan usaha harus diikuti dengan peningkatan kualitas administrasi.
Kemudahan PPh Final 0,5 persen tetap tersedia bagi kelompok wajib pajak yang memenuhi ketentuan. Namun, semakin besar bisnis, semakin penting pula kemampuan pemilik dalam memahami omzet, arus kas, laporan keuangan, struktur usaha, dan kewajiban perpajakannya.
Karena itu, jangan menjadikan pajak sebagai urusan yang baru dipikirkan ketika sudah jatuh tempo.
Bangun sistem pencatatan sejak sekarang. Pisahkan keuangan pribadi dan bisnis. Pantau omzet secara rutin. Evaluasi bentuk usaha berdasarkan kebutuhan bisnis, bukan sekadar tarif pajak.
Jika struktur bisnis sudah mulai kompleks atau terdapat transaksi yang tidak sederhana, konsultasi dengan konsultan pajak atau konsultan bisnis dapat membantu memastikan keputusan yang diambil tidak hanya efisien dari sisi pajak, tetapi juga sehat untuk pertumbuhan perusahaan.
FAQ PPh Final UMKM 2026
Apakah tarif PPh Final UMKM naik menjadi 22 persen?
Tidak. Tarif PPh Final 0,5 persen tetap berlaku bagi wajib pajak yang memenuhi persyaratan. Perubahan PP 20 Tahun 2026 terutama menyangkut cakupan penerima fasilitas dan mekanisme pengaturannya.
Apakah batas omzet UMKM berubah?
Batas peredaran bruto yang menjadi salah satu syarat fasilitas tetap Rp4,8 miliar per tahun. Namun, cara menghitung dan mengagregasikan peredaran bruto dalam kondisi tertentu diperjelas melalui aturan baru.
Apakah orang pribadi masih dapat menggunakan PPh Final 0,5 persen?
Ya, wajib pajak orang pribadi yang memenuhi ketentuan dapat menggunakan fasilitas tersebut tanpa batas waktu selama memenuhi persyaratan yang berlaku.
Apakah semua penghasilan pemilik UMKM dikenai PPh Final UMKM 0,5 persen?
Tidak. Fasilitas tersebut berkaitan dengan penghasilan dari kegiatan usaha yang memenuhi ketentuan. Penghasilan dari pekerjaan bebas memiliki perlakuan perpajakan tersendiri.
Apa langkah pertama yang sebaiknya dilakukan pemilik usaha?
Mulailah dengan merapikan pencatatan omzet dan memisahkan transaksi pribadi dengan transaksi bisnis. Dari data tersebut, pemilik usaha dapat mengevaluasi status perpajakan dan struktur bisnisnya dengan lebih akurat.