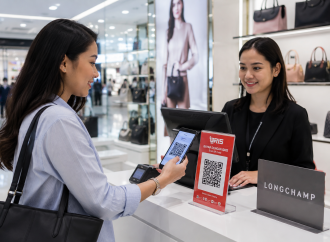
Bagi pelaku UMKM, perubahan MDR QRIS 0% mulai 1 Oktober 2026 dapat mengurangi biaya transaksi pada pembayaran tertentu. Namun, manfaatnya akan lebih terasa jika penghematan tersebut dikelola dengan baik, bukan sekadar dianggap sebagai tambahan laba yang langsung dibelanjakan. Bank Indonesia memperluas kebijakan MDR QRIS 0%. Untuk merchant Usaha Mikro (UMI), MDR 0% berlaku untuk transaksi
Bagi pelaku UMKM, perubahan MDR QRIS 0% mulai 1 Oktober 2026 dapat mengurangi biaya transaksi pada pembayaran tertentu. Namun, manfaatnya akan lebih terasa jika penghematan tersebut dikelola dengan baik, bukan sekadar dianggap sebagai tambahan laba yang langsung dibelanjakan.
Bank Indonesia memperluas kebijakan MDR QRIS 0%. Untuk merchant Usaha Mikro (UMI), MDR 0% berlaku untuk transaksi sampai Rp500.000. Sementara itu, untuk merchant kategori usaha kecil, menengah, dan besar, MDR 0% diperluas untuk transaksi sampai Rp100.000. Kebijakan tersebut berlaku efektif mulai 1 Oktober 2026. Bank Indonesia
Dengan demikian, pelaku usaha sebaiknya tidak berhenti pada pertanyaan, “Berapa biaya yang saya hemat?” Pertanyaan yang lebih penting adalah “Bagaimana penghematan tersebut bisa membantu usaha menjadi lebih sehat?”
Apa yang berubah pada MDR QRIS mulai Oktober 2026?
MDR atau Merchant Discount Rate merupakan biaya yang dikenakan kepada merchant oleh penyedia jasa pembayaran ketika transaksi QRIS diproses.
Dalam kebijakan terbaru Bank Indonesia, merchant UMI tetap mendapatkan MDR 0% untuk transaksi hingga Rp500.000. Untuk transaksi UMI di atas Rp500.000, tarif MDR menjadi 0,3%.
Sementara merchant kategori usaha kecil, menengah, dan besar mendapatkan MDR 0% untuk transaksi sampai Rp100.000. Transaksi di atas batas tersebut dikenakan tarif sesuai ketentuan yang berlaku.
Yang perlu diperhatikan, MDR merupakan biaya yang menjadi tanggungan merchant dan tidak boleh dibebankan kepada konsumen. Jadi, kebijakan MDR 0% bukan berarti merchant boleh menambahkan biaya QRIS kepada pelanggan.
Berapa biaya yang bisa dihemat UMKM?
Besarnya penghematan tentu bergantung pada jumlah dan nilai transaksi.
Sebagai ilustrasi, misalnya sebuah usaha melakukan 500 transaksi QRIS dalam sebulan dengan nilai rata-rata Rp50.000 per transaksi.
Total transaksi:
500 × Rp50.000 = Rp25 juta per bulan.
Jika transaksi tersebut sebelumnya dikenakan MDR 0,3%, biaya yang secara ilustratif perlu diperhitungkan adalah:
Rp25 juta × 0,3% = Rp75.000.
Dengan MDR 0%, biaya tersebut tidak lagi dikenakan untuk transaksi yang memenuhi ketentuan.
Rp75.000 mungkin terlihat kecil bagi usaha dengan omzet puluhan juta rupiah. Namun, apabila volume transaksi semakin besar, efisiensi biaya juga ikut bertambah.
Yang lebih penting, penghematan tersebut dapat menjadi bagian dari pengelolaan keuangan usaha secara keseluruhan.
Apakah MDR 0% otomatis membuat laba UMKM naik?
Tidak otomatis.
MDR hanya salah satu komponen biaya transaksi. Laba usaha tetap dipengaruhi oleh harga jual, biaya bahan baku, gaji, sewa, listrik, distribusi, promosi, kerusakan barang, dan biaya lainnya.
Misalnya sebuah usaha menghemat Rp100.000 per bulan dari MDR. Jika pada saat yang sama biaya bahan baku meningkat Rp500.000, secara keseluruhan kondisi keuangan usaha justru dapat memburuk.
Karena itu, pelaku UMKM sebaiknya melihat MDR 0% sebagai efisiensi biaya, bukan sebagai alasan untuk menaikkan pengeluaran.
Ke mana sebaiknya penghematan MDR dialokasikan?
Ada beberapa pilihan yang lebih produktif.
1. Tambahkan ke modal kerja
Dana yang sebelumnya digunakan untuk membayar biaya transaksi dapat dipertahankan sebagai cadangan untuk membeli stok.
Bagi usaha makanan, minuman, toko kelontong, atau usaha dengan perputaran barang cepat, tambahan modal kerja dapat membantu menjaga ketersediaan produk.
2. Perkuat dana cadangan
Tidak semua bulan menghasilkan penjualan yang sama. Dana kecil yang dikumpulkan secara konsisten dapat menjadi bantalan ketika penjualan menurun atau muncul biaya tidak terduga.
3. Tingkatkan pelayanan
Sebagian efisiensi dapat digunakan untuk hal yang meningkatkan pengalaman pelanggan, misalnya kemasan yang lebih baik, peralatan sederhana, atau perbaikan proses pelayanan.
Tidak perlu langsung mengeluarkan seluruh penghematan. Prinsipnya adalah mencari pengeluaran yang benar-benar memberikan dampak terhadap usaha.
4. Perbaiki pencatatan keuangan
QRIS juga memiliki manfaat dari sisi pencatatan transaksi.
Bank Indonesia menyebut transaksi QRIS tercatat secara otomatis dan dapat membantu merchant dalam rekonsiliasi serta pemisahan transaksi usaha dan pribadi.
Bagi UMKM yang selama ini masih mencatat omzet secara manual, data transaksi digital dapat dimanfaatkan untuk melihat pola penjualan dengan lebih teratur.
Mengapa pencatatan transaksi tetap penting?
Jangan sampai MDR menjadi 0%, tetapi pemilik usaha tidak tahu berapa uang yang sebenarnya masuk setiap hari.
Pelaku usaha dapat membuat pencatatan sederhana:
Tanggal → omzet QRIS → transaksi tunai → total omzet → biaya → laba.
Dengan pola tersebut, pemilik usaha dapat mengetahui apakah peningkatan transaksi digital benar-benar diikuti peningkatan omzet dan laba.
Data tersebut juga dapat membantu menjawab pertanyaan praktis seperti:
- Hari apa penjualan paling tinggi?
- Berapa rata-rata transaksi pelanggan?
- Produk mana yang paling sering dibeli?
- Berapa proporsi pembayaran melalui QRIS?
- Apakah omzet meningkat atau hanya metode pembayarannya yang berubah?
Apakah UMKM perlu mengubah harga jual karena MDR 0%?
Tidak perlu.
MDR merupakan biaya merchant, sehingga perubahan tarif MDR tidak secara otomatis berarti harga produk harus diturunkan.
Justru, pemilik usaha sebaiknya menghitung kembali margin per produk. Jika sebelumnya harga jual sudah dihitung dengan memperhitungkan biaya transaksi, pemilik dapat mengevaluasi apakah efisiensi tersebut akan digunakan untuk memperkuat margin, meningkatkan pelayanan, atau mendukung promosi.
Keputusan tersebut sebaiknya berdasarkan kondisi bisnis, bukan sekadar mengikuti perubahan biaya QRIS.
Apa yang perlu dilakukan UMKM sekarang?
Ada beberapa langkah sederhana yang dapat dilakukan.
Pertama, cek kategori merchant. Pastikan usaha memahami apakah terdaftar sebagai UMI, usaha kecil, menengah, atau kategori lainnya.
Kedua, periksa nilai transaksi. Batas MDR 0% berbeda menurut kategori merchant.
Ketiga, hitung transaksi QRIS bulanan. Catat jumlah transaksi dan nilai totalnya.
Keempat, hitung penghematan. Bandingkan biaya transaksi sebelum dan sesudah perubahan kebijakan.
Kelima, tentukan penggunaan penghematan. Jangan biarkan efisiensi biaya langsung hilang tanpa tujuan.
Keenam, lakukan rekonsiliasi. Cocokkan transaksi QRIS dengan catatan penjualan dan rekening penerimaan.
Bank Indonesia mencatat bahwa hingga Juni 2026 QRIS telah menjangkau 44,86 juta merchant, dengan 96,68% di antaranya merupakan UMKM. Pada periode yang sama, QRIS mencatat 12,55 miliar transaksi sepanjang semester I 2026.
Angka tersebut menunjukkan bahwa pembayaran digital sudah menjadi bagian penting dari aktivitas usaha, bukan lagi sekadar alternatif pembayaran.
MDR QRIS 0% UMKM mulai Oktober 2026 memberikan ruang efisiensi biaya transaksi, tetapi manfaat sebenarnya bergantung pada bagaimana pelaku usaha mengelolanya.
Daripada langsung menganggap penghematan sebagai tambahan uang untuk dibelanjakan, UMKM dapat menggunakannya untuk memperkuat modal kerja, membangun dana cadangan, meningkatkan pelayanan, atau memperbaiki pencatatan keuangan.
Pada akhirnya, QRIS bukan hanya soal menerima pembayaran tanpa uang tunai. Bagi UMKM, data transaksi digital juga dapat menjadi alat untuk memahami pola penjualan dan membuat keputusan usaha yang lebih terukur.