Teknologi keuangan untuk UMKM kini bukan hanya soal menerima pembayaran secara digital. Bagi pemilik usaha kecil, pemanfaatan teknologi keuangan dapat membantu membangun rekam transaksi, merapikan pencatatan keuangan, dan pada akhirnya memperkuat akses terhadap pembiayaan. Perkembangan terbaru di Indonesia menunjukkan arah tersebut semakin kuat. Pada 1 September 2026, Otoritas Jasa Keuangan (OJK) menyatakan bahwa pemanfaatan Inovasi
Teknologi keuangan untuk UMKM kini bukan hanya soal menerima pembayaran secara digital. Bagi pemilik usaha kecil, pemanfaatan teknologi keuangan dapat membantu membangun rekam transaksi, merapikan pencatatan keuangan, dan pada akhirnya memperkuat akses terhadap pembiayaan.
Perkembangan terbaru di Indonesia menunjukkan arah tersebut semakin kuat. Pada 1 September 2026, Otoritas Jasa Keuangan (OJK) menyatakan bahwa pemanfaatan Inovasi Teknologi Sektor Keuangan (ITSK) diperkuat untuk memperluas akses pembiayaan dan mendukung pengembangan potensi ekonomi daerah.
OJK menekankan pentingnya sinergi antara pemerintah daerah, sektor jasa keuangan, UMKM, industri teknologi, dan perguruan tinggi.
Artinya, digitalisasi keuangan sebaiknya tidak dipandang hanya sebagai tren. Bagi UMKM, teknologi dapat menjadi bagian dari strategi untuk membuat bisnis lebih tertata, mudah dianalisis, dan lebih siap ketika membutuhkan tambahan modal.
Mengapa Teknologi Keuangan Penting bagi UMKM?
Salah satu tantangan yang sering dihadapi UMKM ketika membutuhkan pembiayaan adalah keterbatasan data keuangan yang dapat menunjukkan kondisi bisnis secara jelas.
Usaha mungkin memiliki omzet yang cukup besar, tetapi jika seluruh transaksi masih tercampur dengan keuangan pribadi dan tidak ada pencatatan yang konsisten, pemilik usaha akan kesulitan menunjukkan kemampuan bisnisnya.
Di sinilah teknologi keuangan memiliki peran.
Penggunaan rekening khusus bisnis, pembayaran digital, aplikasi pencatatan keuangan, dan sistem administrasi yang lebih teratur dapat menghasilkan data mengenai omzet, arus kas, transaksi pelanggan, hingga pengeluaran usaha.
Data tersebut bukan otomatis menjamin pengajuan pembiayaan disetujui. Namun, data yang rapi membuat kondisi usaha lebih mudah dipahami dan dianalisis oleh pemilik usaha maupun calon pemberi pembiayaan.
Pembayaran Digital Bisa Menjadi Rekam Jejak Usaha
Salah satu langkah paling sederhana adalah mulai menggunakan pembayaran digital secara konsisten.
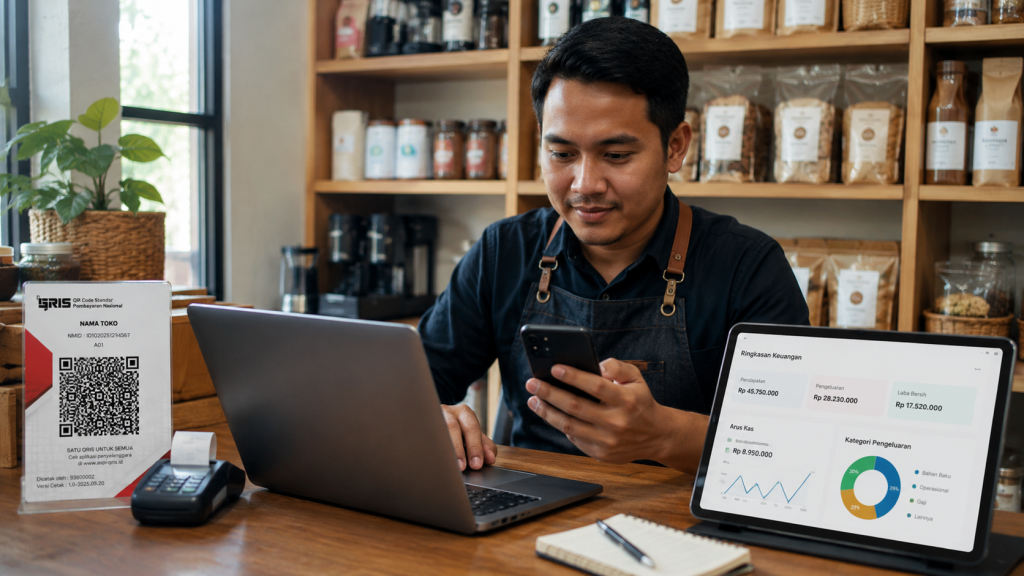
Bank Indonesia dalam kegiatan Business Matching 2026 menyoroti bahwa digitalisasi pembayaran menggunakan QRIS dapat membantu membangun rekam jejak usaha. BI juga mendorong pemanfaatan digitalisasi untuk mendukung akses UMKM terhadap pembiayaan.
Bagi pelaku usaha, manfaatnya bukan sekadar mengurangi penggunaan uang tunai.
Misalnya, sebuah kedai memiliki omzet rata-rata Rp30 juta per bulan. Jika sebagian besar transaksi tercatat melalui kanal pembayaran digital dan rekening bisnis, pemilik memiliki data transaksi yang lebih mudah direkap dibandingkan hanya mengandalkan catatan manual.
Rekam transaksi tersebut kemudian dapat dikombinasikan dengan pencatatan biaya, persediaan, utang, dan piutang sehingga pemilik memiliki gambaran yang lebih lengkap mengenai kondisi bisnis.
Karena itu, menggunakan QRIS sebaiknya diikuti dengan kebiasaan mencatat transaksi dan memisahkan keuangan usaha dari keuangan pribadi.
Jangan Hanya Digital dalam Pembayaran, tetapi Juga dalam Pencatatan
Kesalahan yang cukup umum adalah UMKM sudah menerima pembayaran digital tetapi belum memiliki sistem pencatatan keuangan yang baik.
Padahal, transaksi saja belum cukup untuk mengetahui apakah bisnis benar-benar menghasilkan keuntungan.
Pemilik usaha setidaknya perlu mengetahui:
- berapa omzet harian dan bulanan;
- berapa biaya operasional;
- berapa nilai persediaan;
- berapa piutang pelanggan;
- berapa utang usaha;
- berapa keuntungan bersih; dan
- berapa uang yang benar-benar tersedia untuk menjalankan bisnis.
Bank Indonesia telah menyediakan SIAPIK sebagai aplikasi pencatatan keuangan digital untuk membantu UMKM melakukan pencatatan secara lebih terstruktur. SIAPIK dirancang agar pencatatan dapat membantu kebutuhan analisis lembaga keuangan ketika UMKM membutuhkan pembiayaan.
Dengan demikian, digitalisasi keuangan tidak harus dimulai dari sistem yang mahal. UMKM dapat memulai dari kebutuhan paling dasar: mencatat pemasukan dan pengeluaran secara konsisten.
Bagaimana Teknologi Membantu UMKM Mendapatkan Pembiayaan?
Ada beberapa jalur yang dapat dibangun secara bertahap.
Pertama, membangun rekam transaksi. Gunakan rekening bisnis dan kanal pembayaran yang dapat menghasilkan riwayat transaksi.
Kedua, membangun laporan keuangan sederhana. Catat omzet, biaya, keuntungan, aset, utang, dan piutang.
Ketiga, membangun identitas usaha yang jelas. Pastikan legalitas, rekening, administrasi, dan data usaha konsisten.
Keempat, memilih sumber pembiayaan sesuai kebutuhan. UMKM dapat mempertimbangkan perbankan, lembaga pembiayaan, fintech lending yang berizin, maupun skema pembiayaan lain yang sesuai dengan profil usaha.
Kelima, menggunakan pembiayaan untuk aktivitas produktif. Modal tambahan sebaiknya digunakan untuk sesuatu yang berpotensi meningkatkan kapasitas atau menghasilkan pendapatan, bukan sekadar menutup pengeluaran rutin yang terus mengalami defisit.
Perkembangan pembiayaan digital sendiri cukup signifikan. OJK mencatat penyaluran pembiayaan industri pinjaman daring kepada sektor UMKM hingga Juni 2026 mencapai Rp35,12 triliun, tumbuh 23,25% secara tahunan.
Namun, pertumbuhan tersebut tidak berarti semua UMKM harus menggunakan pinjaman digital. Pemilik usaha tetap perlu menghitung kemampuan membayar dan memahami seluruh biaya pembiayaan sebelum mengambil keputusan.
Lima Langkah Agar UMKM Lebih Siap Mengajukan Pembiayaan
Jika tujuan digitalisasi adalah memperkuat kesiapan usaha memperoleh modal, pemilik UMKM dapat menggunakan langkah sederhana berikut.
1. Pisahkan uang pribadi dan uang bisnis
Gunakan rekening berbeda untuk usaha. Langkah sederhana ini membantu pemilik mengetahui berapa sebenarnya uang yang berputar dalam bisnis.
2. Catat seluruh transaksi
Jangan hanya mencatat penjualan. Biaya bahan baku, listrik, transportasi, gaji, sewa, utang, dan pengeluaran lainnya juga perlu dicatat.
3. Konsisten menggunakan pembayaran digital
Gunakan kanal pembayaran yang sesuai dengan karakter pelanggan dan bisnis. Tujuannya bukan sekadar mengikuti tren, tetapi menciptakan administrasi transaksi yang lebih mudah ditelusuri.
4. Buat laporan keuangan secara berkala
Tidak harus rumit. Mulailah dengan laporan pemasukan, pengeluaran, laba-rugi sederhana, serta arus kas.
5. Ajukan pembiayaan berdasarkan kebutuhan
Hitung terlebih dahulu berapa modal yang dibutuhkan, untuk apa dana tersebut digunakan, dan berapa tambahan pendapatan yang realistis dapat dihasilkan.
Jangan Terjebak pada Pinjaman Digital
Kemudahan teknologi juga membawa risiko.
UMKM perlu membedakan antara akses pembiayaan dan kemampuan membayar pembiayaan.
Sebelum mengambil pinjaman, perhatikan jumlah cicilan, biaya layanan, jangka waktu, denda, serta konsekuensi jika terjadi keterlambatan pembayaran.
Pilih penyelenggara jasa keuangan yang legal dan berada dalam pengawasan regulator sesuai jenis layanannya. Jangan mengambil pinjaman hanya karena prosesnya cepat jika kebutuhan modal dan kemampuan membayar belum dihitung.
Prinsipnya sederhana: teknologi seharusnya membantu bisnis menjadi lebih sehat, bukan membuat bisnis semakin terbebani utang.
Teknologi Keuangan Harus Menjadi Bagian dari Strategi Bisnis
Digitalisasi keuangan UMKM sebenarnya bukan proyek teknologi yang harus langsung menggunakan sistem mahal.
Yang lebih penting adalah membangun kebiasaan bisnis berbasis data.
Ketika transaksi tercatat, arus kas diketahui, laporan keuangan tersedia, dan keuangan pribadi sudah terpisah dari bisnis, pemilik usaha dapat membuat keputusan dengan lebih baik.
Kondisi tersebut juga membuat bisnis lebih siap ketika membutuhkan tambahan modal.
OJK sendiri menilai teknologi keuangan dapat membuka akses pembiayaan bagi pelaku usaha yang sebelumnya belum terjangkau layanan sektor keuangan.
Karena itu, bagi UMKM yang ingin naik kelas, langkah pertama bukan selalu mencari pinjaman. Langkah yang lebih penting adalah membangun bisnis yang datanya rapi dan kondisi keuangannya dapat dibuktikan.
Setelah fondasi tersebut terbentuk, pemilik usaha akan memiliki posisi yang lebih baik untuk menilai apakah membutuhkan pembiayaan, berapa jumlah yang diperlukan, dan sumber pembiayaan mana yang paling sesuai.
FAQ Teknologi Keuangan untuk UMKM
Apakah menggunakan QRIS bisa membuat UMKM mendapatkan pinjaman?
Tidak otomatis. QRIS dapat membantu menciptakan rekam transaksi digital, tetapi keputusan pembiayaan tetap bergantung pada penilaian lembaga keuangan dan berbagai faktor lainnya.
Apakah UMKM harus menggunakan aplikasi akuntansi yang mahal?
Tidak. UMKM dapat memulai dengan sistem pencatatan sederhana. Yang terpenting adalah transaksi dicatat secara konsisten dan dapat digunakan untuk memahami kondisi keuangan bisnis.
Apa manfaat rekening khusus bisnis?
Rekening khusus bisnis membantu memisahkan transaksi usaha dari transaksi pribadi sehingga omzet dan arus kas bisnis lebih mudah dipantau.
Kapan UMKM sebaiknya mencari pembiayaan?
Pembiayaan idealnya digunakan ketika terdapat kebutuhan bisnis yang jelas dan kemampuan membayar sudah dihitung. Contohnya untuk menambah kapasitas produksi, membeli peralatan, menambah stok untuk memenuhi permintaan, atau memperluas usaha secara terukur.
Apa langkah pertama yang bisa dilakukan UMKM?
Mulailah dengan tiga hal: pisahkan keuangan pribadi dan bisnis, catat seluruh transaksi, dan bangun laporan keuangan sederhana secara rutin. Setelah itu, manfaatkan pembayaran dan teknologi keuangan digital sesuai kebutuhan bisnis.